Как оспорить заниженную выплату по ОСАГО с помощью независимой оценки
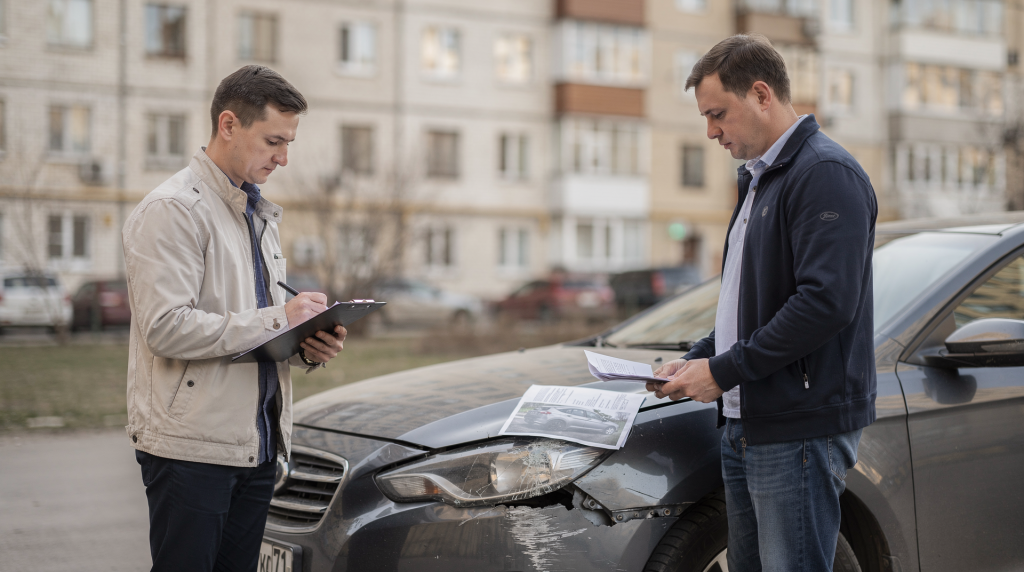
Занижение страховой выплаты по ОСАГО — не единичный случай и не какая-то злонамеренная аномалия. Это, скорее, «запрограммированный» побочный эффект конвейерных методик, которыми пользуются страховые компании. Они опираются на внутренние базы стоимостей, усреднённые калькуляторы и далеко не всегда успевают уловить реальные рыночные колебания, скрытые дефекты или объём работ по конкретному автомобилю. Когда ко мне начинали обращаться коллеги из юрдепов и предприниматели, чьи автопарки регулярно попадают в ДТП, я первым делом показывал им, что ручная независимая оценка — это пока самый надёжный способ перевести спор из плоскости «нам так показалось» в плоскость аргументов, которые работают в претензии и в суде. Дальше — практическая схема, которую я отшлифовал ещё в те годы, когда лично выезжал на осмотры, и которая сегодня подкрепляется цифровыми инструментами там, где это действительно ускоряет дело.
Когда стоит оспаривать выплату по ОСАГО
Оспаривание нужно не только когда выплата составила смешную сумму по сравнению с реальной ценой ремонта. Проблема часто кроется не в итоговой цифре, а в том, как именно страховая её получила. В моей практике не раз бывало: клиент приходит с платежкой, говорит «вроде не так уж мало», а при разборе калькуляции выясняется, что не учтена замена целой стойки из-за скрытой деформации или в расчёте заложена деталь не той модификации. Список ситуаций, когда стоит включать режим «проверка», довольно конкретный:
- страховая не учла часть повреждений, которые есть в акте ГИБДД или на фотографиях;
- в калькуляции использованы заниженные цены на запчасти и нормо-часы — это видно при сравнении с парой реальных магазинов запчастей или сервисов;
- ремонт подсчитан без скрытых дефектов, которые невозможно увидеть при поверхностном осмотре;
- применён неверный коэффициент износа — особенно частая история с автомобилями старше пяти лет;
- повреждения квалифицированы как «лёгкие» (царапина вместо вмятины), что резко удешевляет ремонт;
- сумма меньше стоимости восстановительного ремонта даже с учётом лимита ОСАГО — а это уже сигнал, что расчёт перекошен.
Типовые признаки занижения
Когда глаз замылен, легко пропустить очевидные маркеры необъективности расчёта. На старте можно пробежаться по чек-листу — заметили хотя бы один пункт, смело начинайте копать глубже:
- сумма ремонта заметно меньше среднерыночной — проверяю обычно через агрегаторы цен на запчасти и онлайн-калькуляторы ремонта, которые сейчас есть у большинства дилерских станций и независимых СТО;
- в акте осмотра, составленном страховой, отсутствует часть повреждений, которые вы видите на собственных фотографиях;
- в калькуляции перечислены только видимые дефекты, а о скрытых — ни слова;
- в заключении встречаются позиции без расшифровки: например, «ремонт бампера» без указания объёма и технологии;
- страховая предлагает подписать согласие на выплату без подробного объяснения формулы, по которой она получена — при современных системах электронного документооборота это выглядит особенно странно, когда есть возможность сформировать и направить детальную расшифровку;
- после ремонта в сервисе выяснилось, что повреждений больше, чем зафиксировали на осмотре — такое бывает, если осмотр делался без частичной разборки, а страховая не стала настаивать на углубленной диагностике.
Что такое независимая оценка и чем она помогает
Независимая оценка — это экспертное заключение, которое готовит не сотрудник страховой компании, а сторонний специалист. Его задача — объективно определить стоимость восстановительного ремонта или сумму ущерба по методикам, прозрачным для всех участников. В отличие от внутреннего расчёта страховщика, такое заключение с самого начала проектируется как доказательство, пригодное для досудебной претензии, переговоров с виновником ДТП и суда.
За годы работы я убедился, что независимая оценка «выстреливает» в трёх сценариях: при подготовке досудебной претензии в страховую (доплачивают часто, если расчёт калиброван по правилам), при переговорах с виновником, когда лимита ОСАГО не хватило — тогда разница ложится на причинителя вреда, и хороший отчёт резко снижает желание спорить; и наконец в суде, где без внятного заключения и детализации судья просто не сможет обосновать решение.
Что обычно входит в независимую оценку
- осмотр автомобиля с применением стандартного набора измерительного инструмента и фотоаппаратуры;
- детальная фотофиксация всех повреждений с привязкой к масштабу и ракурсу, исключающему двойное толкование;
- анализ документов по ДТП — сличение данных из извещения, материалов ГИБДД и акта страховой;
- расчёт стоимости ремонта на основе официальных справочников, норм заводов-изготовителей и рыночных цен, если методика это допускает;
- определение стоимости деталей, нормо-часов и материалов — здесь важно не брать абстрактные цифры, а обосновывать каждый параметр;
- подготовка итогового заключения, которое включает фототаблицы, расчётную часть, реквизиты эксперта и его квалификацию.
Как проверить, действительно ли выплата занижена
Прежде чем тратить деньги на экспертизу, я всегда рекомендую провести быструю камеральную проверку. Это несложно и здорово экономит ресурсы. По сути, мы сверяем два образа: «то, что насчитали» и «то, что нужно на самом деле». Платформа для такого сравнения сейчас доступна каждому — от онлайн-каталогов запчастей до открытых справочников средних цен по регионам.
Сравните выплаченную сумму с реальным восстановительным ремонтом
Ориентир прямой: если на полученную сумму невозможно отремонтировать автомобиль до состояния «как было до ДТП» на нормальной станции, оспоривание оправданно. Смотреть нужно на несколько составляющих:
- стоимость новых или качественных аналогов деталей — я обычно обращаюсь к данным автодилеров и агрегаторов, где видно реальные розничные цены;
- цену нормо-часа по региону — у дилеров она своя, на хороших независимых СТО своя, и среднюю можно быстро найти в интернете;
- окраску и сопутствующие работы — подготовку, подбор колера, расходники;
- замену скрыто повреждённых элементов — например, усилители бампера, кронштейны, которые часто «плывут» при ударе;
- сопутствующие расходы, подтверждённые документами — эвакуация, дефектовка и т.п.
Проверьте, что именно учла страховая
Иногда недоплата прячется не в итоговой цифре, а в исходных данных. Сверять лучше по пунктам:
- все ли повреждения из справки или извещения о ДТП перечислены в акте осмотра;
- совпадает ли перечень деталей с фотофиксацией — нередко видимые на снимках царапины или вмятины вообще не попадают в дефектовку;
- учтён ли износ и каков его процент — методика расчёта износа по ОСАГО чётко регламентирована, и ошибки здесь не редкость;
- правильно ли определён способ ремонта — когда вместо замены детали, повреждённой сильнее допустимого, назначают ремонт, итоговая сумма падает;
- не пропущены ли смежные элементы, которые пострадали при ударе цепной реакцией — бампер деформировал кронштейн радиатора, а тот в свою очередь погнул рамку и т.д.
Оцените документальную базу
Если на руках только сумма выплаты и короткое письмо страховой в личном кабинете, спор будет больше похож на гадание. Лучше собрать хотя бы такой минимум:
- извещение о ДТП — его наличие теперь обязательно даже при европротоколе;
- справку или документы из ГИБДД, если они оформлялись (сейчас многие материалы передают в электронном виде, это стоит запросить);
- акт осмотра от страховой — его иногда не выдают автоматически, приходится писать заявление;
- расчёт выплаты — полноценная калькуляция, а не просто итоговая цифра;
- фото и видео с места ДТП — чем подробнее, тем лучше;
- заказ-наряд или предварительную смету из ремонта, если уже туда обращались.
Пошаговый алгоритм: как оспорить заниженную выплату
Ниже — последовательность, которую я выстроил ещё в «доцифровую» эпоху и которая теперь успешно автоматизируется с помощью простых инструментов: напоминаний в CRM, шаблонов документов и систем электронной отправки корреспонденции. Главное — не пропускать шаги.
Шаг 1. Получите документы от страховой
Первое и обязательное — запросите у страховой все расчётные материалы. А именно:
- акт осмотра;
- калькуляцию;
- заключение о размере ущерба (если составлялось);
- сведения о применённых коэффициентах и износе;
- информацию о том, по какой методике делалась выплата.
Важный нюанс: сейчас многие страховщики присылают документы через личные кабинеты и мобильные приложения. Это удобно, но следите, чтобы это были именно те файлы, а не короткие выписки. Если в ответ на запрос вы получили что-то обобщённое, настаивайте на полной калькуляции. Я всегда советую отправлять запрос письменно, через тот же кабинет или по электронной почте — так остаётся след. Без этих данных спор становится разговором «на словах», а позиция в нём заведомо слабее.
Шаг 2. Зафиксируйте автомобиль до ремонта
Если автомобиль ещё не восстановлен, не спешите с ремонтом. Для эксперта важно видеть не только сами повреждения, но и их взаимное расположение, геометрию кузова, следы деформации и скрытые дефекты. В условиях, когда многие процессы уходят в онлайн, я иногда рекомендую клиентам сделать детальную видеоэкскурсию вокруг машины с комментариями — это не заменит осмотр, но если ремонт уже начался, такие материалы становятся основным козырем. Если ремонта не избежать — сохраните абсолютно все фото и документы из сервиса.
Шаг 3. Закажите независимую оценку
При выборе специалиста обращайте внимание не только на стаж работы с ДТП и ОСАГО, но и на умение готовить заключения, которые выдержат проверку в суде. Хороший эксперт обязательно указывает методику расчёта, прикладывает фотофиксацию в привязке к дефектам и подробно расшифровывает стоимость каждой позиции. Остерегайтесь тех, кто выдает только финальную цифру — такой документ в претензии или суде легко оспорить. В своей практике я давно перешёл на работу с экспертами, которые предоставляют заключения в машиночитаемом формате (PDF с поиском, нормально сшитые), что экономит время при последующей автоматизации претензионной работы.
Шаг 4. Направьте претензию страховой
Претензия — это не формальность, а ключевой этап, на котором часто спор и закрывается. В претензии должны быть чётко указаны: номер полиса и номер убытка, дата ДТП, сумма уже выплаченной страховки, сумма по независимой оценке, разница, подлежащая доплате, требование о перечислении недостающей суммы и разумный срок для ответа. К претензии прикладывают копию заключения независимого эксперта и документы, подтверждающие расходы на его проведение. Важно: направляйте претензию с подтверждением отправки — заказным письмом или через официальные электронные каналы страховой, где фиксируется дата вручения. Электронный документооборот здесь уже работает, и это ускоряет процесс.
Шаг 5. Подайте жалобу и готовьте иск, если отказали
Если страховая не доплатила добровольно, остаётся суд. На этом этапе особенно критичны три вещи: грамотное заключение эксперта с полной расшифровкой, доказательства отправки претензии (квитанции или скриншоты из системы ЭДО), а также подробный расчёт суммы иска с учётом всех издержек. Я рекомендую уже на стадии претензии делать такой расчёт в электронной таблице, чтобы позже её можно было без труда встроить в исковое заявление. Многие современные юридические практики используют шаблоны исков с автоматическим подтягиванием цифр из расчётных файлов — это снижает риск арифметических ошибок и экономит время.
Какие документы нужны для независимой оценки
Чем полнее пакет документов, тем быстрее работает эксперт и тем сложнее оспорить результат. Я всегда наставляю: готовьте документы структурированно, как для внутреннего аудита.
Базовый набор
- паспорт владельца автомобиля;
- свидетельство о регистрации ТС или ПТС;
- полис ОСАГО;
- извещение о ДТП;
- материалы ГИБДД, если они есть (сегодня часто выгружаются из информационных баз);
- акт осмотра страховой;
- расчёт выплаты;
- фотографии повреждений в исходном качестве;
- реквизиты для связи и уведомления второй стороны — например, виновника ДТП.
Что дополнительно усиливает позицию
- чеки на эвакуатор — подтверждают, что автомобиль был нетранспортабелен;
- заказ-наряды и предварительные сметы из сервиса — показывают реальные цены;
- переписка со страховой — иногда в ней содержатся прямые признания ошибок;
- аудиозаписи звонков, если они подтверждают вашу позицию (но с оглядкой на допустимость доказательств);
- фотографии автомобиля до и после осмотра, чтобы было видно, что ничего не меняли.
Как проходит независимая экспертиза
Процедура давно устоявшаяся, но с цифровыми дополнениями она становится прозрачнее. Обычно всё выглядит так.
1. Уведомление заинтересованных лиц
Если предвидится спор, лучше заранее уведомить страховую и виновника о месте и времени осмотра. Это не только требование методики, но и способ снять будущие возражения о том, что осмотр прошёл без их участия. Уведомления можно отправлять заказными письмами, но я часто советую использовать и электронные средства — телеграмму с уведомлением или письмо с отметкой о прочтении, если идёт переписка в мессенджере или официальном канале.
2. Осмотр автомобиля
Эксперт на этом этапе фотографирует все повреждения, сверяет их с данными ДТП, выявляет скрытые дефекты, фиксирует комплектность автомобиля и оценивает возможность ремонта отдельных деталей. Сегодня многие эксперты применяют цифровые измерительные инструменты и сразу заносят данные в планшет, формируя черновые таблицы. Но принцип остаётся прежним: ни одно повреждение не должно остаться без внимания.
3. Расчёт ущерба
Далее специалист определяет стоимость заменяемых деталей, цену восстановительных работ, стоимость расходников и окраски, величину износа (если он подлежит применению) и итоговую сумму ущерба. Я всегда рекомендую экспертам указывать источники цен — конкретные магазины или справочники, чтобы калькуляция была проверяемой. Сейчас есть удобные агрегаторы цен на запчасти онлайн, и сверка занимает считанные минуты.
4. Подготовка заключения
В итоговом документе должны быть: описание объекта исследования, полные сведения о повреждениях, фотографии с привязкой, пошаговый расчёт, вывод эксперта, дата, подпись, реквизиты организации или специалиста. Я предпочитаю, чтобы заключение было в формате, позволяющем быстрый поиск и копирование текста — так юристу проще готовить на его основе исковые материалы.
Чем независимая оценка отличается от расчёта страховой
| Критерий | Расчёт страховой | Независимая оценка |
|---|---|---|
| Кто делает | Сотрудник или автоматизированная система страховой компании | Независимый эксперт-техник |
| Цель | Определить сумму выплаты по внутреннему регламенту, часто с лимитами | Объективно определить размер ущерба для защиты интересов потерпевшего |
| Интерес | Может быть связан с минимизацией выплат (хотя это не всегда явно) | Должен быть нейтральным и основываться на единой методике |
| Детализация | Часто ограничена стандартной калькуляцией без подробных обоснований | Обычно содержит фото, развёрнутое обоснование и расшифровку каждой позиции |
| Использование в споре | Основной документ страховой, который оспаривается | Сильное доказательство для претензии и суда, если выполнено корректно |
На что обращать внимание в отчёте эксперта
Не каждый отчёт с грифом «независимая экспертиза» одинаково полезен. В моей практике попадались заключения, которые больше напоминали отписки. Хороший документ видно по структуре и полноте.
Проверьте наличие следующих элементов
- описаны ли все повреждения без пропусков;
- есть ли качественное фото каждого дефекта с привязкой к общему виду;
- указана ли методика расчёта (обычно это Единая методика ЦБ РФ, но могут быть и иные обоснованные стандарты);
- объяснено, почему учтены именно эти детали и работы — логическая связь «повреждение → замена/ремонт → технология» должна быть очевидна;
- есть ли ссылки на исходные данные — справочники, источники цен, каталожные номера;
- понятен ли итоговый расчёт без догадок — то есть любой бухгалтер или юрист могут пересчитать сумму по тому же алгоритму.
Красные флаги
- отчёт из пары страниц без расшифровки — велика вероятность, что он не выдержит серьёзного спора;
- нет фотофиксации — как тогда доказывать наличие скрытых дефектов?
- повреждения описаны общими словами («повреждение передней части» вместо конкретных деталей);
- сумма выглядит «красиво», но не видно, как она получена;
- отсутствуют данные об эксперте и его квалификации — нет подписи, нет номера в реестре экспертов-техников.
Как составить претензию в страховую
Претензия — это не «вежливая просьба», а документ, на который потом можно сослаться в суде. Поэтому пишу её всегда по чёткой схеме.
Структура претензии
- Краткое описание ДТП — дата, участники, обстоятельства.
- Номер полиса и номер убытка.
- Указание на то, какую выплату уже получили — именно сумму.
- Ссылка на независимую оценку с указанием реквизитов заключения.
- Сумма недоплаты — разница между оценкой и выплатой.
- Требование доплатить эту разницу, а также компенсировать расходы на экспертизу и иные подтверждённые издержки.
- Разумный срок для ответа — обычно 10–15 календарных дней.
- Перечень приложенных документов.
Что писать без лишней эмоциональности
Сухой, но уважительный тон работает лучше. Использую формулировки, которые фокусируют внимание на фактах:
- «выплаченная сумма не покрывает стоимость восстановительного ремонта согласно независимому экспертному заключению»;
- «в расчёте не учтены следующие повреждения… (перечислить)»;
- «заключение независимого эксперта подтверждает иной размер ущерба — … руб.»;
- «прошу произвести доплату в добровольном порядке в установленный срок».
Для удобства я часто использую шаблоны претензий в текстовых редакторах с заполняемыми полями, которые автоматически подставляют реквизиты сторон и цифры из отдельной таблицы. Такая автоматизация сокращает время на техническую работу и снижает риск опечаток.
Когда имеет смысл идти в суд
Суд — это естественное продолжение, если страховая игнорирует претензию, либо выплата частичная и явно не покрывает ущерб, либо спор идёт о скрытых повреждениях, которые страховая отказывается признавать, либо она настаивает на заниженном расчёте без внятной аргументации. Во всех случаях, когда ущерб подтверждён независимой оценкой, а добровольной доплаты нет, подача иска часто становится единственным вариантом.
Что обычно можно взыскать дополнительно
В зависимости от обстоятельств в иск помимо основной недоплаченной суммы включают:
- расходы на независимую оценку (чеки, договор);
- почтовые и иные подтверждённые издержки (уведомления, копии);
- неустойку, если есть основания — например, за просрочку выплаты;
- штраф за неудовлетворение требований потребителя в добровольном порядке (50% от разницы);
- судебные расходы — госпошлина, услуги представителя, если привлекался юрист.
Частые ошибки потерпевших
Даже сильное по сути дело можно развалить на подготовительном этапе. Из того, что я регулярно наблюдаю в практике:
- сразу ремонтировать автомобиль, не зафиксировав ущерб — потом нечего предъявить эксперту;
- не запрашивать документы у страховой — а потом удивляться, почему в суде нечем подтвердить исходные данные расчёта;
- делать экспертизу без уведомления второй стороны, когда это было возможно — в суде такой отчёт могут признать недопустимым доказательством;
- заказывать оценку у специалиста без опыта именно по ОСАГО — у него может не быть доступа к официальным справочникам и понимания методики;
- путать сумму ремонта с суммой страховой выплаты — особенно когда машина не подлежит восстановлению;
- пропускать сроки и затягивать с претензией — а по многим спорам есть ограничения по времени;
- надеяться только на устные переговоры и звонки, не оставляя письменных следов — в конфликте это почти всегда проигрышная стратегия.
Практический чек-лист перед оспариванием выплаты
Ниже — сводка, которую я обычно передаю клиентам в виде простого файла. Этот чек-лист помогает ничего не упустить.
Проверьте, что у вас есть:
- документы по ДТП (извещение, справка, если есть);
- акт осмотра страховой;
- расчёт и сумма выплаты (калькуляция);
- фотографии повреждений в хорошем качестве;
- документы на автомобиль (СТС, ПТС);
- независимое экспертное заключение (после его получения);
- копия претензии и подтверждение отправки (почтовая квитанция или скриншот из электронной системы).
Проверьте, что вы сделали:
- не начали ремонт до фиксации ущерба (фото, видео, осмотр);
- сравнили расчёт страховой с реальным объёмом повреждений;
- уведомили заинтересованных лиц о независимом осмотре;
- направили претензию в письменной форме;
- сохранили все чеки и подтверждения расходов (эвакуатор, оценка, почта).
Как выбрать эксперта по ОСАГО
Выбор эксперта влияет на результат спора не меньше, чем сама сумма ущерба. За годы работы я вывел для себя несколько индикаторов профессионализма.
Хороший специалист обычно:
- специализируется именно на ДТП и страховых спорах, а не на любых оценочных работах;
- умеет готовить заключения для суда — знает требования к реквизитам, формату и содержанию;
- подробно отвечает на вопросы по расчёту, не уходит от объяснений;
- не ограничивается одной итоговой цифрой, а детализирует каждую позицию;
- даёт понятные объяснения, откуда взялась сумма и почему применены те или иные коэффициенты;
- работает с актуальными справочниками и базами данных, в том числе электронными, что ускоряет процесс и повышает точность.
Лучше насторожиться, если:
- обещают «точно выбить деньги» — оценка не про гарантии, а про объективные цифры;
- предлагают отчёт без осмотра автомобиля — это нарушение методики;
- не объясняют методику расчёта и ссылаются на «секретные наработки»;
- дают очень быстрый результат без подробностей — качественная экспертиза требует времени;
- не показывают образцы заключений или отказываются комментировать структуру будущего документа.
Вывод
Заниженную выплату по ОСАГО оспаривать необходимо, если расчёт страховой не отражает реальный объём и стоимость ремонта. Независимая оценка превращает догадки в доказательства: она фиксирует фактические повреждения, обосновывает рыночные цифры и даёт прочную основу для претензии или иска. Главное — не суетиться с ремонтом, собрать полный пакет документов, грамотно задокументировать повреждения и действовать строго по шагам. И тогда шанс получить доплату становится значительно выше, а сам процесс — предсказуемым.
FAQ
Можно ли оспорить выплату, если автомобиль уже отремонтирован?
Да, но это сложнее. Понадобятся фотографии до ремонта, заказ-наряды, чеки и иные доказательства, фиксирующие состояние машины сразу после ДТП. Хорошо, если есть детальная фото- и видеосъёмка с датой — в современных телефонах метаданные помогают подтвердить время.
Нужна ли независимая оценка до претензии?
Да, если вы хотите обосновать сумму доплаты. Без независимого экспертного расчёта претензия остаётся выражением мнения, и страховая может её просто проигнорировать. Калькуляция «на глазок» в споре не работает.
Кто оплачивает независимую экспертизу?
Обычно сначала её оплачивает потерпевший — это прямые расходы на подготовку доказательства. Затем эти затраты можно заявить к возмещению в составе претензии и иска, если будет установлено, что страховая занизила выплату.
Сколько времени занимает независимая оценка?
Срок зависит от объёма повреждений и загруженности эксперта, но на практике осмотр и подготовка заключения могут занять от одного до нескольких рабочих дней после осмотра. Современные технологии позволяют быстро обрабатывать фотоматериалы и формировать расчёт, но если требуется дополнительная диагностика скрытых дефектов, время увеличится.
Что делать, если страховая не согласна с независимой оценкой?
Тогда спор продолжают через претензию и, при необходимости, через суд. В такой ситуации на первый план выходят качество заключения и полнота доказательств. Если эксперт сработал грамотно, а страховая не привела разумных контрдоводов, суд обычно встаёт на сторону потерпевшего.